Artisan sans décennale : la DO vous couvre-t-elle ?
Le sinistre est là et vous apprenez que l'entreprise responsable n'était pas assurée en décennale. Bonne nouvelle : votre dommage ouvrage ne dépend pas de l'assurance de l'artisan. Voici ce qui reste couvert, ce qui se complique et les vérifications à faire avant le chantier.
En bref
- La DO vous indemnise sans attendre de savoir qui est responsable ni s'il est assuré.
- L'absence de décennale de l'artisan pèse surtout sur l'assureur DO, qui perd un recours solvable.
- À la souscription, un intervenant non assuré peut entraîner un refus ou une surprime : à déclarer honnêtement.
- L'artisan reste responsable pendant dix ans, et risque une sanction pénale.
- Sans DO ni décennale, vous êtes seul face à l'entreprise : c'est le scénario à éviter avant le chantier.
Pourquoi la DO paie quand même ?
La dommage ouvrage a été conçue par la loi Spinetta pour une raison simple : vous éviter d'attendre l'issue d'un procès entre constructeurs. C'est une assurance de préfinancement. Elle répare les désordres de nature décennale, puis l'assureur DO se retourne contre les responsables et leurs assureurs.
L'article L242-1 du Code des assurances le dit en toutes lettres : la DO garantit le paiement des réparations « en dehors de toute recherche des responsabilités ». Son intervention ne dépend donc pas de l'assurance de chaque entreprise. Si l'artisan fautif n'a pas de décennale, c'est l'assureur DO qui supporte le risque de ne rien récupérer, pas vous.
Ce mécanisme vaut tant que le désordre relève bien de la garantie décennale : atteinte à la solidité ou impropriété de l'ouvrage à sa destination, apparue après la réception. Un défaut esthétique ou un équipement simplement en panne reste en dehors, avec ou sans décennale de l'artisan.
Exemple chiffré (fictif)
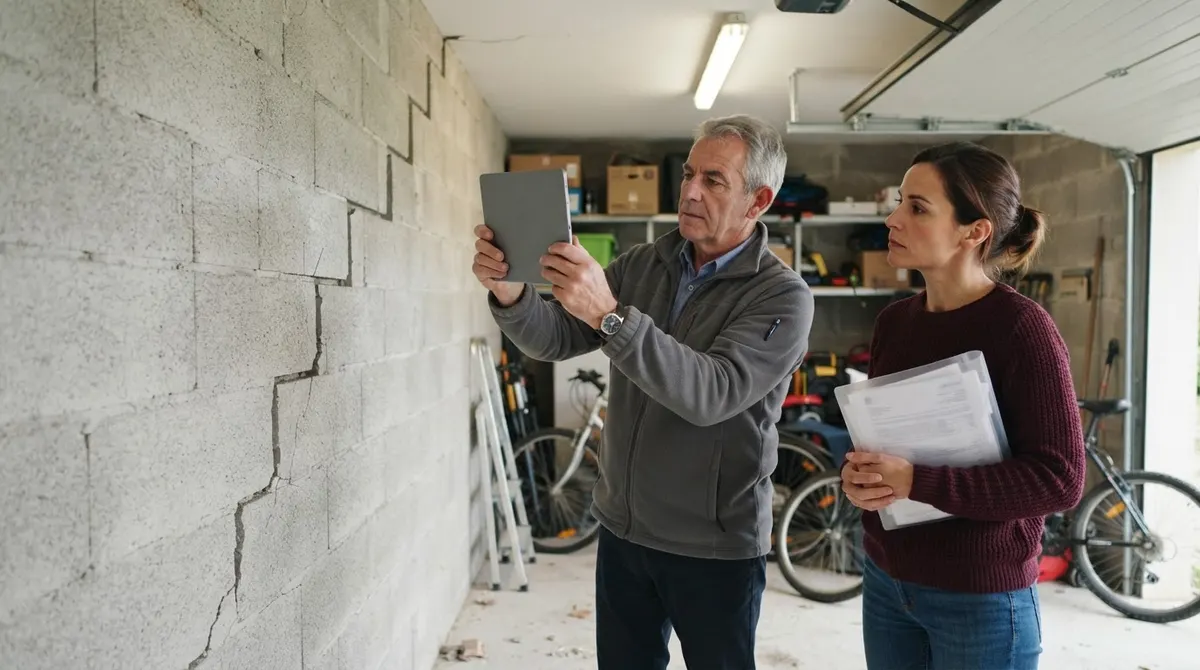
Trois ans après la réception, une fissure traversante apparaît sur le mur porteur du garage. Le maçon n'était pas assuré. L'expert DO chiffre la reprise des fondations à 38 000 €. L'assureur DO prend position dans les 60 jours, présente son offre dans les 90 jours et paie les travaux. Il tente ensuite de récupérer cette somme auprès du maçon : s'il échoue, la perte est pour lui, pas pour vous.
Ce que l'assureur regarde à la souscription
Le vrai point de friction se situe en amont. Quand vous demandez une DO, l'assureur vous demande la liste des intervenants et leurs attestations décennales. Il veut savoir sur qui il pourra exercer ses recours. Voici les situations les plus fréquentes :
| Situation au moment de la souscription | Réaction habituelle de l'assureur |
|---|---|
| Tous les intervenants assurés, attestations à jour | Tarification normale |
| Un lot confié à une entreprise sans décennale | Refus, surprime, ou demande de changer d'entreprise avant d'émettre le contrat |
| Attestation périmée ou activité non couverte | Demande de justificatif complémentaire avant d'émettre le contrat |
| Artisan assuré par une compagnie étrangère peu connue | Contrôle renforcé de l'assureur et de l'étendue de la garantie |
| Un lot réalisé par vous-même | Étude au cas par cas, souvent refus (voir l'autoconstruction) |
| Vous ne déclarez pas l'intervenant non assuré | Risque de nullité du contrat pour fausse déclaration intentionnelle |
Le dernier cas est le plus dangereux. Dissimuler sciemment qu'un artisan n'est pas assuré peut conduire l'assureur à invoquer la fausse déclaration intentionnelle (article L113-8 du Code des assurances) : le contrat est alors nul et les primes restent acquises à l'assureur. Mieux vaut un refus franc, que l'on peut contourner, qu'un contrat fragile. Si tous les assureurs refusent, le recours au Bureau central de tarification reste ouvert.
Un intervenant pose question sur votre chantier ?
Envoyez-nous la liste des entreprises et leurs attestations : un courtier vérifie le dossier et vous répond sous 24 h.
Vous l'apprenez après le sinistre : que faire ?
Souvent, on découvre le problème au moment de déclarer : l'attestation fournie était fausse, expirée, ou ne couvrait pas l'activité exercée. Votre démarche ne change pas pour autant :
- Déclarez le sinistre à l'assureur DO par lettre recommandée, avec photos et description précise, comme pour tout sinistre (notre modèle de déclaration vous aide).
- Transmettez ce que vous savez sur l'entreprise : nom, SIRET, devis, factures, attestation reçue. Ne cachez pas l'information.
- Joignez le procès-verbal de réception : c'est lui qui fixe le point de départ des dix ans.
- Laissez l'assureur instruire : il dispose de 60 jours pour prendre position et de 90 jours pour présenter une offre (voir les délais de la DO).
- Si un délai est dépassé, notifiez-le à l'assureur : vous pouvez alors engager les travaux, l'indemnité étant majorée d'un intérêt égal au double du taux légal.
Si vous aviez déclaré de bonne foi une attestation qui s'est révélée fausse, vous n'êtes pas en faute. L'assureur ne peut pas refuser sa garantie au seul motif que l'artisan l'a trompé, vous comme lui. En cas de refus mal motivé, les voies de contestation sont détaillées dans notre article sur le refus de prise en charge DO.
Ce que vous pouvez encore réclamer à l'artisan
Une fois indemnisé par la DO, vous n'avez en principe plus rien à réclamer pour ce désordre : c'est l'assureur qui exerce les recours. Mais l'artisan reste exposé de plusieurs façons, et cela compte si la DO ne couvre pas tout (dommage hors décennale, préjudice annexe).
Une responsabilité qui ne disparaît pas
L'artisan est responsable de plein droit des dommages décennaux pendant dix ans à compter de la réception (article 1792 du Code civil). L'absence d'assurance ne l'en dispense pas : il en répond sur son patrimoine professionnel, ou sur celui de sa société. Les tribunaux admettent aussi que le dirigeant qui n'a pas souscrit l'assurance obligatoire puisse être condamné personnellement à réparer le préjudice.
Une infraction pénale
Travailler sans décennale est un délit : l'article L243-3 du Code des assurances prévoit jusqu'à six mois d'emprisonnement et 75 000 € d'amende. Vous pouvez porter plainte, mais cela ne finance pas vos réparations.
À retenir
Même sanction pénale pour le maître d'ouvrage qui ne souscrit pas de DO, sauf s'il est une personne physique qui construit pour se loger, elle ou sa famille. Les autres conséquences du défaut de DO sont détaillées sur notre page sanctions.
Et si vous n'aviez pas de DO non plus ?
C'est le scénario le plus lourd. Sans DO, vous devez agir directement contre l'artisan sur le fondement de sa responsabilité décennale, sans assureur pour avancer les fonds.
Concrètement, il faut souvent passer par une expertise judiciaire puis obtenir une condamnation, ce qui prend des mois, parfois des années. Si l'entreprise est en liquidation ou insolvable, le jugement risque de rester lettre morte. C'est exactement ce risque que la DO neutralise. Notre article sur le constructeur en redressement détaille cette mécanique.
Si le chantier n'est pas encore ouvert, il est encore temps de souscrire. S'il a déjà démarré, les options se réduisent mais n'ont pas disparu : voyez notre guide sur la DO oubliée.
Les situations qui compliquent le dossier
Trois cas reviennent souvent et fragilisent votre position, même avec une DO :
- Des travaux payés sans facture : sans devis ni facture, il devient difficile de prouver qui a fait quoi et à quelle date. L'expertise s'en trouve compliquée, et vous perdez toute trace de l'attestation.
- Pas de réception formelle : sans procès-verbal, la date de départ des garanties se discute. Notre article sur le PV de réception explique comment la sécuriser.
- Un sous-traitant non assuré : il n'est pas lié à vous par contrat. C'est l'entreprise principale, assurée, qui répond de son travail envers vous ; l'action contre le sous-traitant se prescrit par dix ans après la réception (article 1792-4-2 du Code civil). Notre guide DO et sous-traitance fait le point.
Attention
N'acceptez jamais de « simplifier » en payant un lot en espèces sans facture. Vous perdez la preuve du marché, celle de l'attestation, et vous fragilisez votre dossier à la revente.
Comment vérifier une attestation avant de signer ?
L'article L243-2 du Code des assurances impose aux professionnels de joindre leur attestation décennale à leurs devis et factures, selon un modèle fixé par arrêté. Prenez cinq minutes pour la lire vraiment :
- La période de validité : elle doit couvrir la date d'ouverture du chantier. C'est cette date qui compte, pas celle de la fin des travaux.
- Les activités couvertes : un maçon assuré pour la maçonnerie ne l'est pas forcément pour la charpente ou l'étanchéité.
- L'identité exacte : même raison sociale et même SIRET que sur le devis.
- Le plafond et les techniques couvertes : certaines attestations limitent la garantie à un montant de chantier ou à des techniques courantes.
- L'assureur : contactez-le en cas de doute pour confirmer que le contrat est bien en vigueur.
Vous préparez votre chantier ? Rassemblez ces attestations avant de demander votre devis DO : votre dossier sera traité plus vite, et vous saurez tout de suite si un lot pose problème.