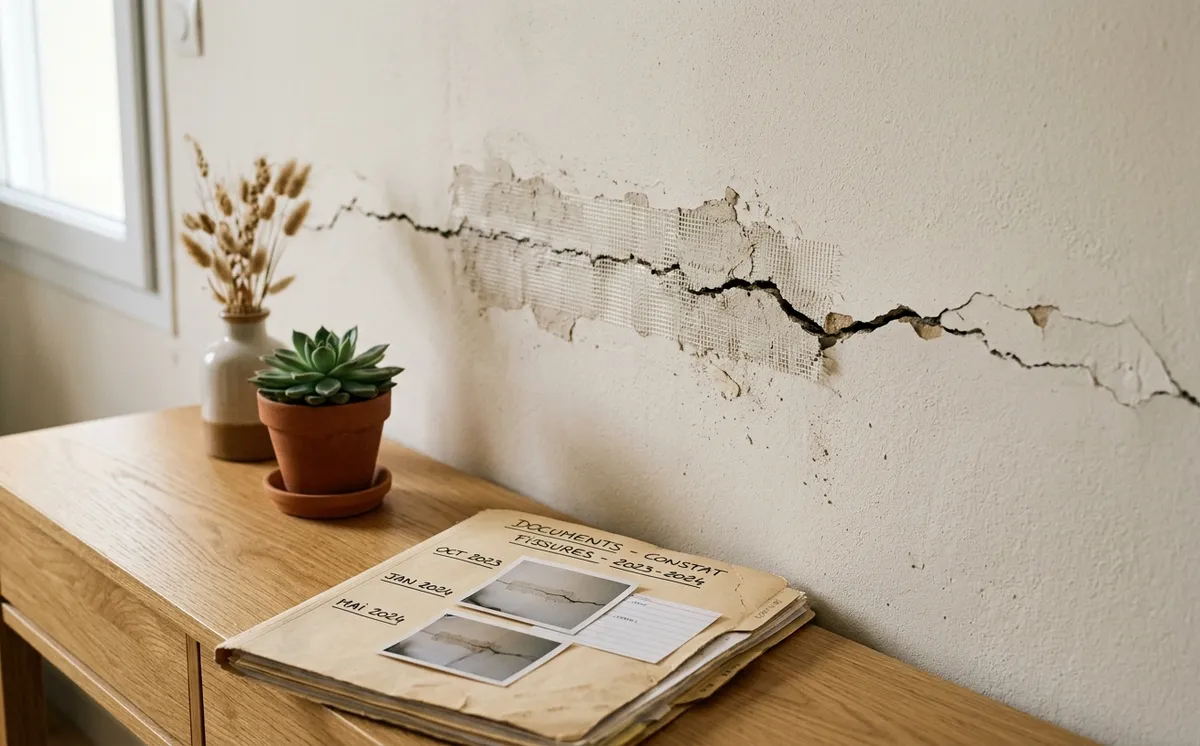
Sinistre DO qui s'aggrave : rouvrir le dossier
La fissure rebouchée revient, l'infiltration reprend malgré la réparation : un désordre déjà indemnisé par la DO peut s'aggraver. Bonne nouvelle, un dossier n'est pas figé une fois clos. Voici comment le rouvrir.
En bref
- Un désordre qui réapparaît ou s'aggrave peut être redéclaré à l'assureur DO.
- Condition clé : rester dans les dix ans depuis la réception ; le délai n'est pas remis à zéro.
- Une réparation insuffisante justifie une reprise financée par la garantie.
- Tout se joue sur la traçabilité : photos datées, expertise, descriptif des travaux.
Aggravation ou nouveau désordre ?
La première question à trancher : s'agit-il de la même pathologie qui reprend, ou d'un désordre distinct ? La distinction change la manière de présenter le dossier :
- Aggravation : le désordre déjà traité (fissure, infiltration, défaut d'étanchéité) se poursuit parce que la réparation n'a pas neutralisé sa cause. On se rattache au sinistre initial.
- Nouveau désordre : un problème d'une autre nature apparaît ailleurs. C'est une nouvelle déclaration, avec sa propre caractérisation.
Dans les deux cas, le critère de fond reste identique : le désordre doit être de nature décennale, c'est-à-dire compromettre la solidité de l'ouvrage ou le rendre impropre à sa destination. Pour savoir quelle garantie s'applique selon le type de fissure, voyez fissure au plafond : quelle garantie activer.
Le désordre reste-t-il dans les 10 ans ?
La dommage ouvrage s'appuie sur la garantie décennale : elle couvre les désordres qui surviennent dans les dix ans suivant la réception. Point essentiel et souvent mal compris : une réparation intermédiaire ne remet pas le compteur à zéro. Le délai continue de courir depuis la réception d'origine.
Concrètement, si votre maison a été réceptionnée il y a huit ans et qu'un désordre réparé il y a deux ans réapparaît, vous êtes encore dans les temps, mais l'échéance approche. C'est une raison de plus pour déclarer sans attendre, dès la réapparition constatée. Les délais de traitement côté assureur sont détaillés dans notre article sur les délais dépassés par l'assureur.
Rouvrir un dossier déjà clos
Un dossier indemnisé et clôturé n'est pas un point final. La DO a pour objet de financer des travaux qui remettent réellement l'ouvrage en état. Si les travaux payés dans le cadre du sinistre initial n'ont pas mis fin au désordre décennal, la garantie a vocation à financer une reprise efficace.
Adressez à l'assureur une nouvelle déclaration qui fait explicitement le lien avec le sinistre précédent : rappelez la référence du dossier, la date de l'indemnisation, la nature des travaux réalisés, et démontrez que le désordre persiste malgré eux. C'est cette continuité que l'assureur doit reconnaître.
Les preuves qui font la différence
La réouverture se gagne sur le dossier. Réunissez :
- le rapport d'expertise initial et l'offre d'indemnisation ;
- le descriptif et les factures des travaux réalisés ;
- des photos datées montrant l'état après réparation puis la réapparition et l'évolution du désordre ;
- le cas échéant, un constat d'huissier ou une nouvelle expertise établissant que la cause n'a pas été traitée.
Si l'assureur conteste la reprise ou propose une somme insuffisante, la contre-expertise permet de rétablir l'ampleur réelle des travaux nécessaires.
La démarche à suivre
- Constater et dater la réapparition : photos, mesures de l'évolution de la fissure ou de la trace d'humidité.
- Rassembler l'historique du premier sinistre (rapport, indemnisation, travaux).
- Redéclarer par écrit à l'assureur, en recommandé, en visant le dossier initial et en démontrant la persistance du désordre.
- Demander une nouvelle expertise pour caractériser la cause non traitée.
- Suivre les délais de réponse et, en cas de blocage, activer les recours en cas de refus.
Un désordre qui revient malgré une première réparation ? Décrivez votre situation pour savoir comment présenter la réouverture.